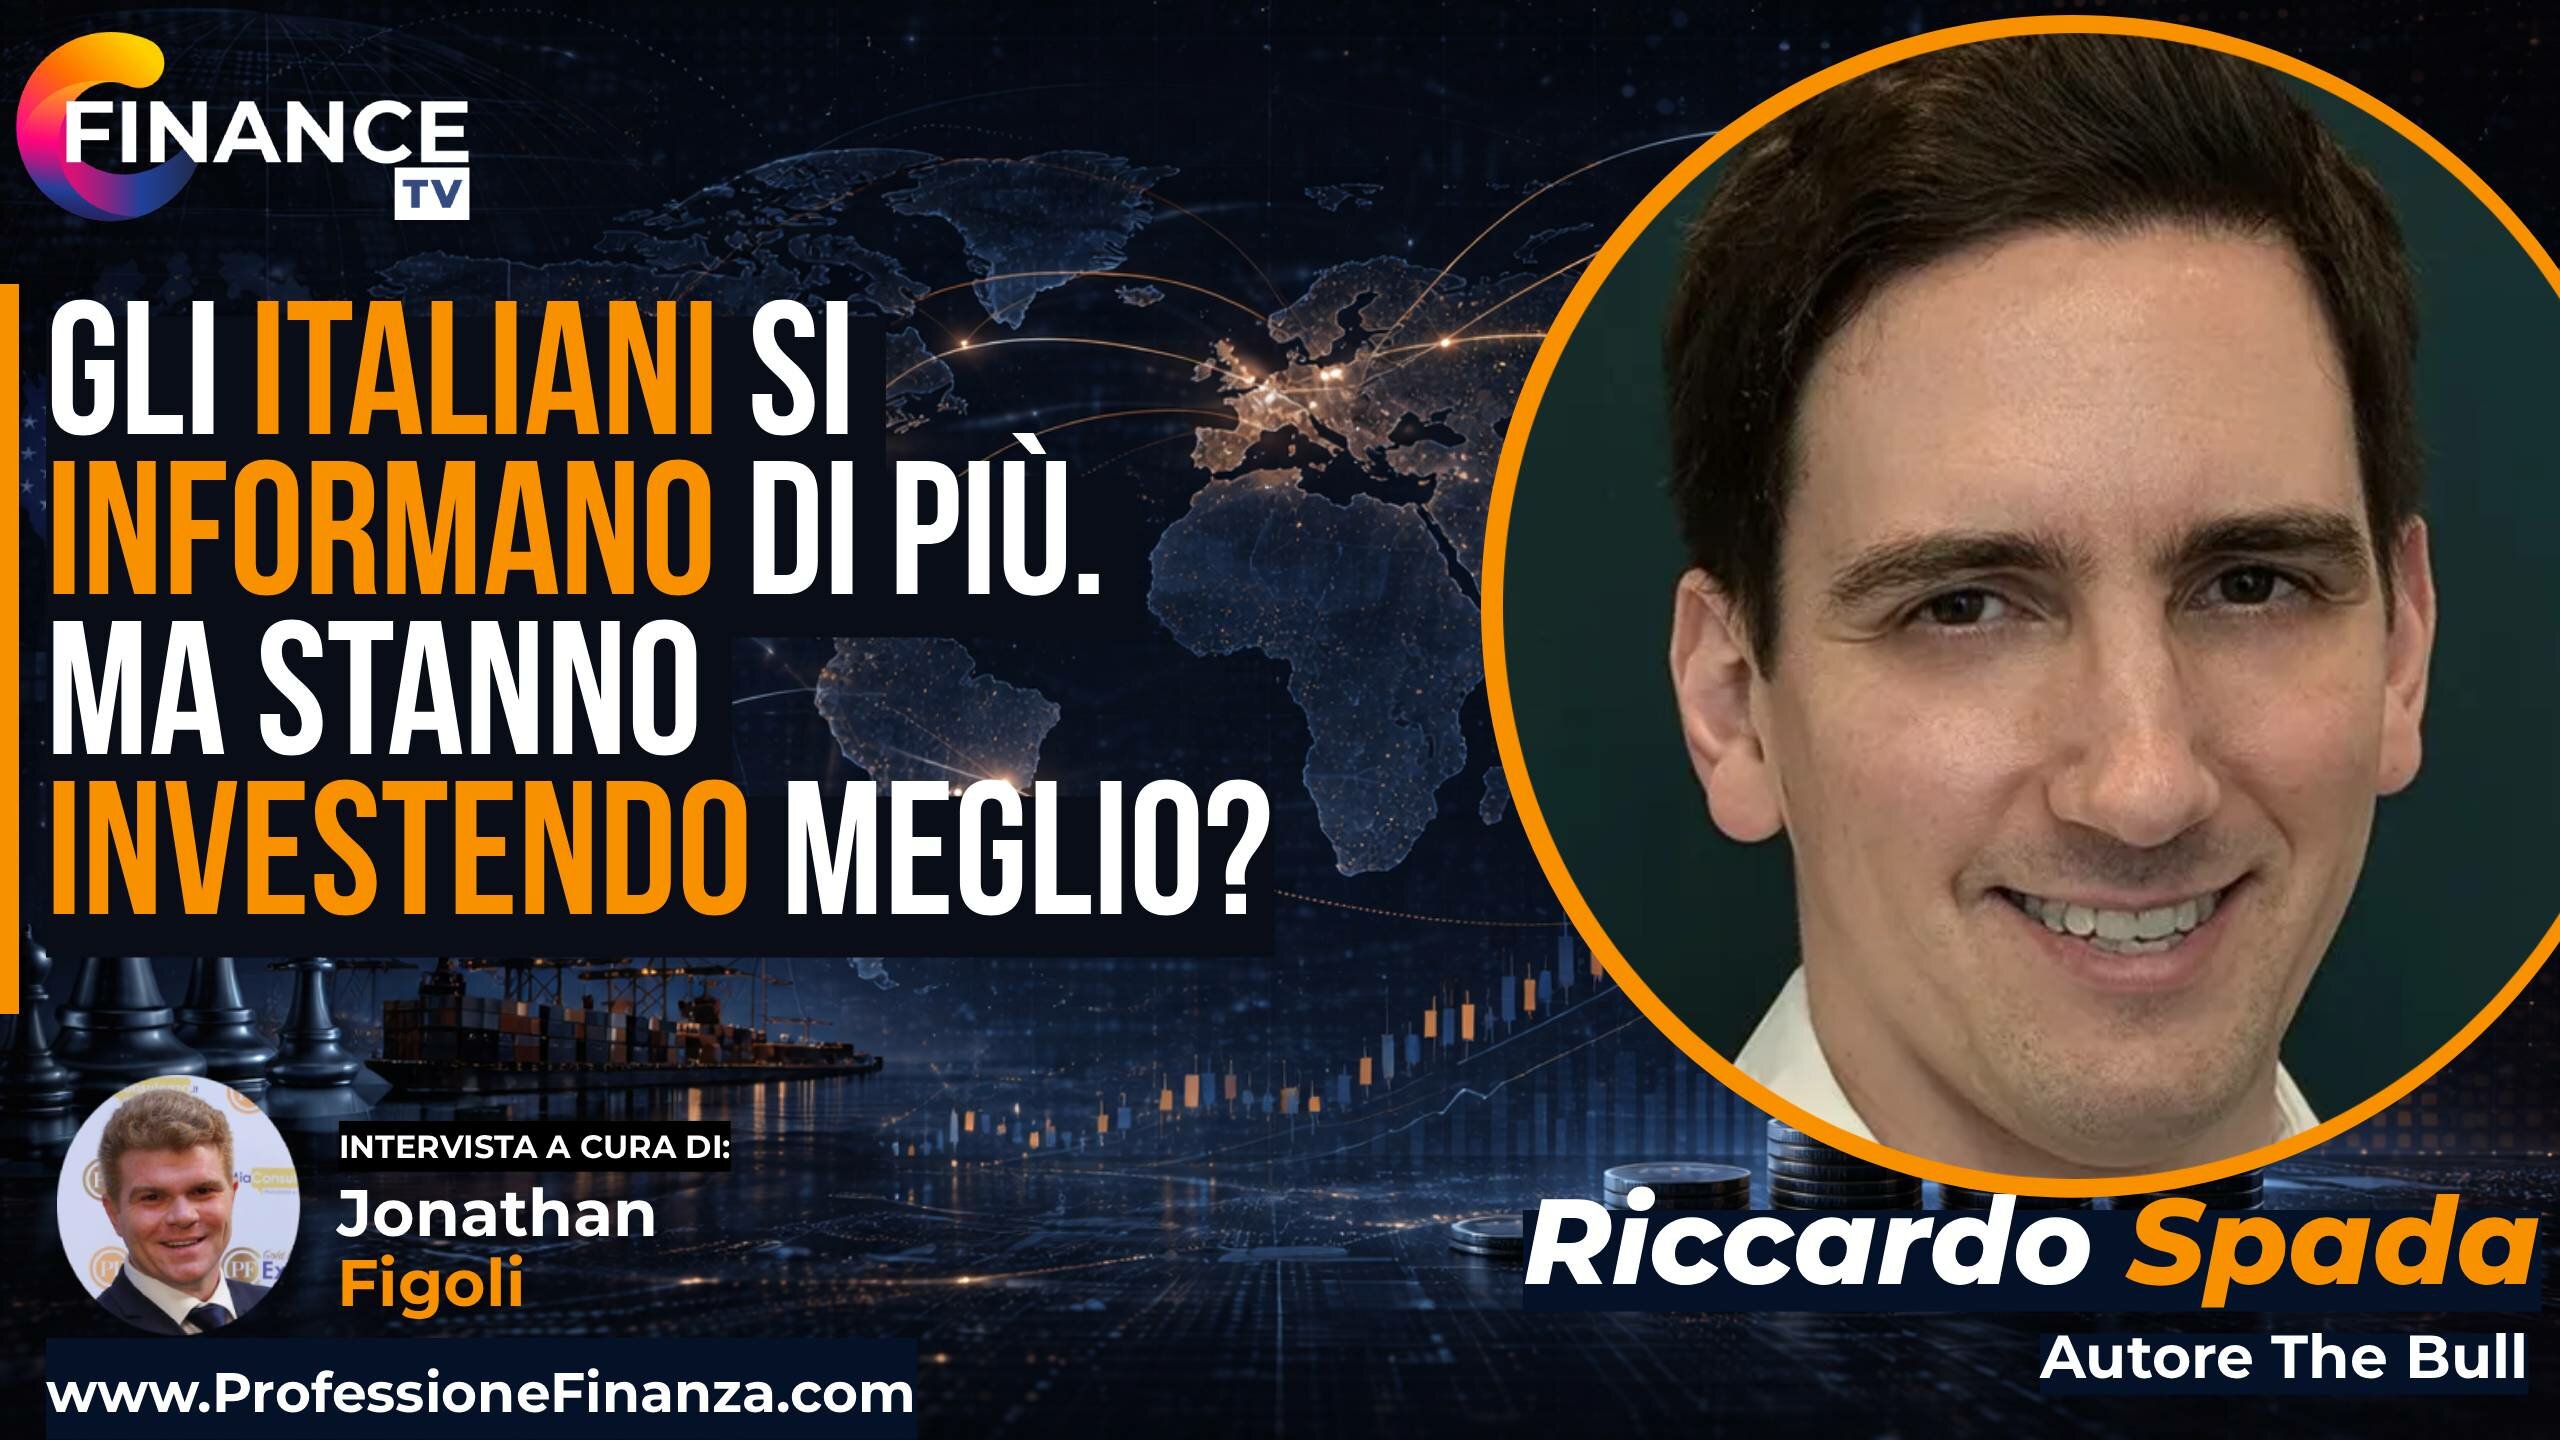
Negli ultimi anni qualcosa è cambiato nel rapporto degli italiani con la finanza. L’interesse è aumentato, sono cresciuti i podcast, i libri, i canali YouTube e più in generale le occasioni per informarsi, mentre una parte del pubblico ha iniziato a costruirsi un patrimonio di conoscenze molto più strutturato rispetto al passato. Ma questo non significa automaticamente che il Paese nel suo complesso stia investendo meglio.
Riccardo Spada parte proprio da questa distinzione. Il suo osservatorio, ammette, è inevitabilmente parziale perché parla soprattutto a persone che hanno già sviluppato un interesse per questi temi e che spesso investono in autonomia. Migliaia di ascoltatori hanno seguito centinaia di episodi di The Bull, affiancandoli ad altri contenuti, libri e fonti internazionali, fino a costruire un bagaglio di conoscenze significativo.
Ma questa fascia, per quanto crescente, non coincide ancora con la maggioranza degli italiani, mentre una parte molto rilevante del risparmio resta concentrata nelle fasce più anziane della popolazione ed è gestita prevalentemente attraverso banche e assicurazioni.
Dall’investimento come hobby all’investimento come necessità
Il cambiamento più interessante, secondo Spada, è culturale. Per molto tempo in Italia l’investimento è stato percepito come qualcosa di accessorio, quasi un’attività riservata a chi disponeva di patrimoni importanti o aveva interesse per i mercati finanziari. Una sorta di hobby per chi voleva “fare scommesse”, più che uno strumento da integrare nella gestione ordinaria del proprio futuro economico.
Questa percezione, però, sembra essersi indebolita soprattutto negli anni successivi al Covid, quando è cresciuta l’esigenza di costruire un’educazione finanziaria più strutturata. Spada sintetizza il cambiamento con una frase molto netta: «investire è una questione esistenziale, non puoi non investire». Il senso non è che tutti debbano diventare trader o esperti di mercati, ma che la gestione del proprio capitale non possa più essere considerata un tema separato dalle grandi decisioni della vita.
Il futuro presenta infatti sfide che richiedono maggiore consapevolezza finanziaria e l’investimento, nella sua lettura, rappresenta uno degli strumenti attraverso cui renderle più gestibili. Da questo punto di vista, l’aumento dell’interesse verso l’educazione finanziaria è un segnale positivo, perché indica che sempre più persone stanno comprendendo quanto questi temi incidano concretamente sulla propria sicurezza economica.
Informarsi di più non significa automaticamente investire meglio
La disponibilità di contenuti, però, è soltanto il primo passaggio. Avere accesso a molte informazioni non equivale necessariamente a saperle trasformare in decisioni migliori, soprattutto perché il patrimonio degli italiani continua in larga misura a seguire logiche molto più tradizionali.
È qui che il tema dell’educazione finanziaria diventa più ampio della semplice conoscenza dei prodotti. Gestire meglio i propri soldi significa costruire un risparmio capace di mantenere il proprio valore nel tempo, comprendere il ruolo dell’inflazione e soprattutto creare una maggiore capacità di partecipare alla crescita dell’economia attraverso gli investimenti.
Spada sottolinea come una maggiore alfabetizzazione finanziaria possa avere quindi un effetto che va ben oltre il singolo portafoglio. Se una maggiore quantità di risparmio venisse indirizzata verso attività produttive, quel capitale potrebbe contribuire allo sviluppo delle imprese, all’imprenditorialità e all’innovazione, trasformando una maggiore cultura finanziaria individuale in un beneficio più ampio per il sistema economico.
Il problema italiano è trasformare il risparmio in capitale
È su questo punto che il ragionamento diventa particolarmente rilevante per l’Italia. Spada richiama la grande quantità di risparmio che resta ferma sui conti correnti e osserva che, se una parte maggiore di quelle risorse entrasse in circolo attraverso investimenti produttivi, gli effetti non sarebbero soltanto diretti sulle aziende.
Una maggiore partecipazione agli investimenti potrebbe infatti generare anche effetti indiretti. Spada richiama il cosiddetto wealth effect: chi vede crescere nel tempo il proprio patrimonio può essere maggiormente disposto a consumare, contribuendo così ad alimentare ulteriormente l’economia interna. È un meccanismo che associa quindi la crescita del patrimonio personale a una maggiore vitalità del sistema economico nel suo complesso.
Il confronto proposto nell’intervista è soprattutto con un modello in cui i capitali privati partecipano maggiormente alla crescita delle imprese e dove la propensione al rischio è più elevata. Non si tratta semplicemente di convincere le famiglie a investire di più, ma di costruire le condizioni perché il capitale venga utilizzato con maggiore consapevolezza e possa contribuire in modo più diretto allo sviluppo dell’economia.
La vera sfida è aumentare la propensione all’investimento
Per Spada, quindi, l’educazione finanziaria non dovrebbe essere considerata soltanto uno strumento di tutela individuale. Naturalmente serve a prendere decisioni migliori, evitare errori e costruire nel tempo un patrimonio più solido, ma può diventare anche una componente della crescita economica di lungo periodo.
Per questo arriva a indicare proprio gli investimenti destinati ad aumentare la propensione degli italiani a investire come una priorità che potrebbe produrre benefici diffusi. L’Italia possiede già una forte cultura del risparmio e una grande quantità di ricchezza privata; il passaggio ancora incompleto riguarda la capacità di trasformare quella ricchezza in capitale che partecipa allo sviluppo di aziende, innovazione ed economia reale.
La crescita dell’informazione finanziaria è quindi un segnale importante, ma non è ancora il punto di arrivo. La vera misura del cambiamento sarà capire se una maggiore conoscenza riuscirà a modificare anche il modo in cui gli italiani utilizzano il proprio risparmio.