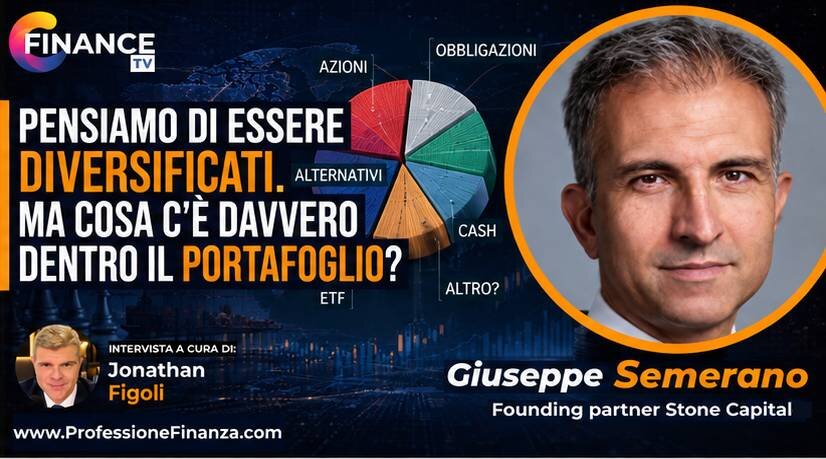
La diversificazione viene spesso considerata uno dei principi più semplici della gestione finanziaria: distribuire il capitale tra più strumenti, più aree geografiche e più asset class per ridurre il rischio complessivo. Ma nella pratica, osserva Giuseppe Semerano, il problema non è soltanto quanti strumenti possediamo. È capire a quali rischi siamo realmente esposti dopo aver guardato dentro ciascun prodotto.
È proprio questo il punto centrale del ragionamento sviluppato nell’intervista a FinanceTV. Un ETF globale può contenere moltissimi titoli e apparire, a prima vista, estremamente diversificato, ma se una quota rilevante dell’indice è concentrata sugli Stati Uniti e su un numero ristretto di grandi società tecnologiche, il portafoglio può essere molto meno equilibrato di quanto il nome del prodotto lasci immaginare.
La stessa logica vale per oro e Bitcoin: definirli genericamente “asset difensivi” non basta, perché occorre comprenderne comportamento, ruolo e rischi effettivi all’interno dell’asset allocation.
Un ETF globale non significa automaticamente un portafoglio globale
Semerano parte proprio dal rischio di concentrazione degli indici internazionali. Pur precisando di non occuparsi direttamente di prodotti destinati agli investitori privati, concorda sul fatto che la replica di benchmark come l’MSCI World possa produrre una composizione molto diversa da quella che l’investitore immagina leggendo semplicemente la parola “World”.
Il problema è che un indice può comprendere un numero elevato di strumenti e, allo stesso tempo, attribuire un peso molto rilevante a un’unica area geografica o a pochi settori. Nell’intervista viene richiamato proprio il caso degli Stati Uniti e della forte presenza delle società legate all’intelligenza artificiale. Di conseguenza, chi acquista un prodotto pensando di aver distribuito il capitale in modo molto ampio può ritrovarsi con una parte consistente del portafoglio esposta agli stessi fattori di rischio.
Per questo Semerano suggerisce di effettuare, quando possibile, un vero e proprio look through: non fermarsi all’etichetta dell’ETF o del fondo, ma osservare quali attività compongono realmente il prodotto e con quali pesi. Solo così è possibile comprendere se la diversificazione dichiarata corrisponda anche a una diversificazione effettiva.
Guardare dentro il portafoglio significa guardare oltre il rischio azionario
L’analisi, però, non dovrebbe limitarsi alla distribuzione dei titoli. Semerano sottolinea infatti che i rischi presenti all’interno di un investimento possono essere di natura molto diversa: rischio azionario, rischio valutario, rischio di credito e, in alcuni casi, anche rischio di liquidità legato ai sottostanti.
È questo che rende il look through particolarmente importante. Due portafogli possono contenere strumenti apparentemente differenti e avere comunque esposizioni molto simili agli stessi fattori. Allo stesso modo, un prodotto presentato come ampiamente diversificato può nascondere una concentrazione che emerge soltanto analizzando la composizione reale.
La diversificazione, quindi, non consiste semplicemente nell’aumentare il numero di posizioni, ma nel comprendere quali rischi vengono aggiunti e quali, invece, continuano a ripetersi all’interno del portafoglio. È un’analisi che, secondo Semerano, dovrebbe essere svolta prima dell’investimento e non soltanto quando il mercato entra in una fase di difficoltà.
Oro e coperture: essere difensivi non significa necessariamente comprare un altro asset
Il ragionamento si sposta poi sull’oro. Semerano riconosce che può avere una correlazione inversa rispetto al mercato azionario e che, proprio per questo, può trovare spazio in un portafoglio. Al tempo stesso, però, sottolinea un aspetto importante: l’oro non produce un reddito corrente e, se l’obiettivo è semplicemente ridurre il rischio azionario, esistono anche altre possibilità.
La sua impostazione è molto legata alla gestione del rischio. Se un investitore teme una discesa dell’equity, una soluzione può essere ridurre direttamente l’esposizione azionaria oppure, nel caso di investitori professionali, utilizzare strumenti di copertura. Nell’intervista vengono citate opzioni e futures come strumenti attraverso cui mantenere in portafoglio aziende considerate solide, riducendo però contemporaneamente il rischio generale di mercato.
Semerano precisa che per l’investitore retail alcune strategie possono risultare più difficili da implementare e che strumenti intermedi possono introdurre costi e complessità. Il principio resta però chiaro: la difesa del portafoglio non coincide necessariamente con l’aggiunta di un nuovo asset, ma può passare anche da una gestione più consapevole delle esposizioni già presenti.
Bitcoin è davvero un asset difensivo?
Ancora più prudente è il giudizio espresso sul Bitcoin. Per Semerano il problema non riguarda soltanto l’assenza di dividendi o interessi, ma soprattutto la difficoltà di individuare un sottostante e dei fondamentali sufficientemente chiari per inserirlo sistematicamente in un portafoglio istituzionale.
Nell’intervista ricorda di averlo utilizzato in passato soprattutto come indicatore legato al sentiment di mercato, in una fase in cui sembrava possibile immaginare per le criptovalute un ruolo molto più ampio nell’utilizzo quotidiano. A distanza di alcuni anni, però, osserva come molte di quelle aspettative non si siano concretizzate nella misura immaginata.
Questo non significa escludere che Bitcoin possa continuare a crescere o che un singolo investitore possa decidere di utilizzarlo come scommessa personale. Semerano sottolinea però l’enorme incertezza che ancora caratterizza le sue prospettive, arrivando a osservare che potrebbe raggiungere valori molto elevati ma anche andare a zero. Proprio per questo, nella sua lettura, inserirlo “scientificamente” in un portafoglio istituzionale resta difficile da giustificare sulla base dei fondamentali.
Diversificare significa capire quali rischi si stanno davvero comprando
Il messaggio che emerge dall’intervista è quindi meno intuitivo di quanto possa sembrare. Un portafoglio non è davvero diversificato soltanto perché contiene molti strumenti, e un indice globale non elimina automaticamente il rischio di concentrazione. Allo stesso modo, aggiungere oro o Bitcoin non trasforma necessariamente una strategia in una strategia difensiva.
La vera diversificazione richiede di guardare attraverso i prodotti, ricostruire le esposizioni sottostanti e capire come reagirebbero i diversi componenti del portafoglio in scenari differenti. È un lavoro meno immediato rispetto alla semplice scelta di un ETF o di una nuova asset class, ma è proprio lì che si misura la qualità dell’asset allocation.
Perché il rischio più difficile da vedere, spesso, è quello che si nasconde dentro strumenti che abbiamo già deciso di considerare diversificati.