Per molto tempo, un aumento dei rendimenti dei titoli di Stato americani è stato accompagnato da un rafforzamento del dollaro. Il meccanismo era intuitivo: se gli investimenti denominati nella valuta statunitense offrono rendimenti più elevati, diventano più interessanti per i capitali internazionali.
Ma cosa succede quando i rendimenti salgono e il dollaro, invece di rafforzarsi, si indebolisce? E perché, nello stesso contesto, gli investitori sembrano rivolgere crescente attenzione a strumenti apparentemente lontanissimi tra loro come l'oro e Bitcoin?
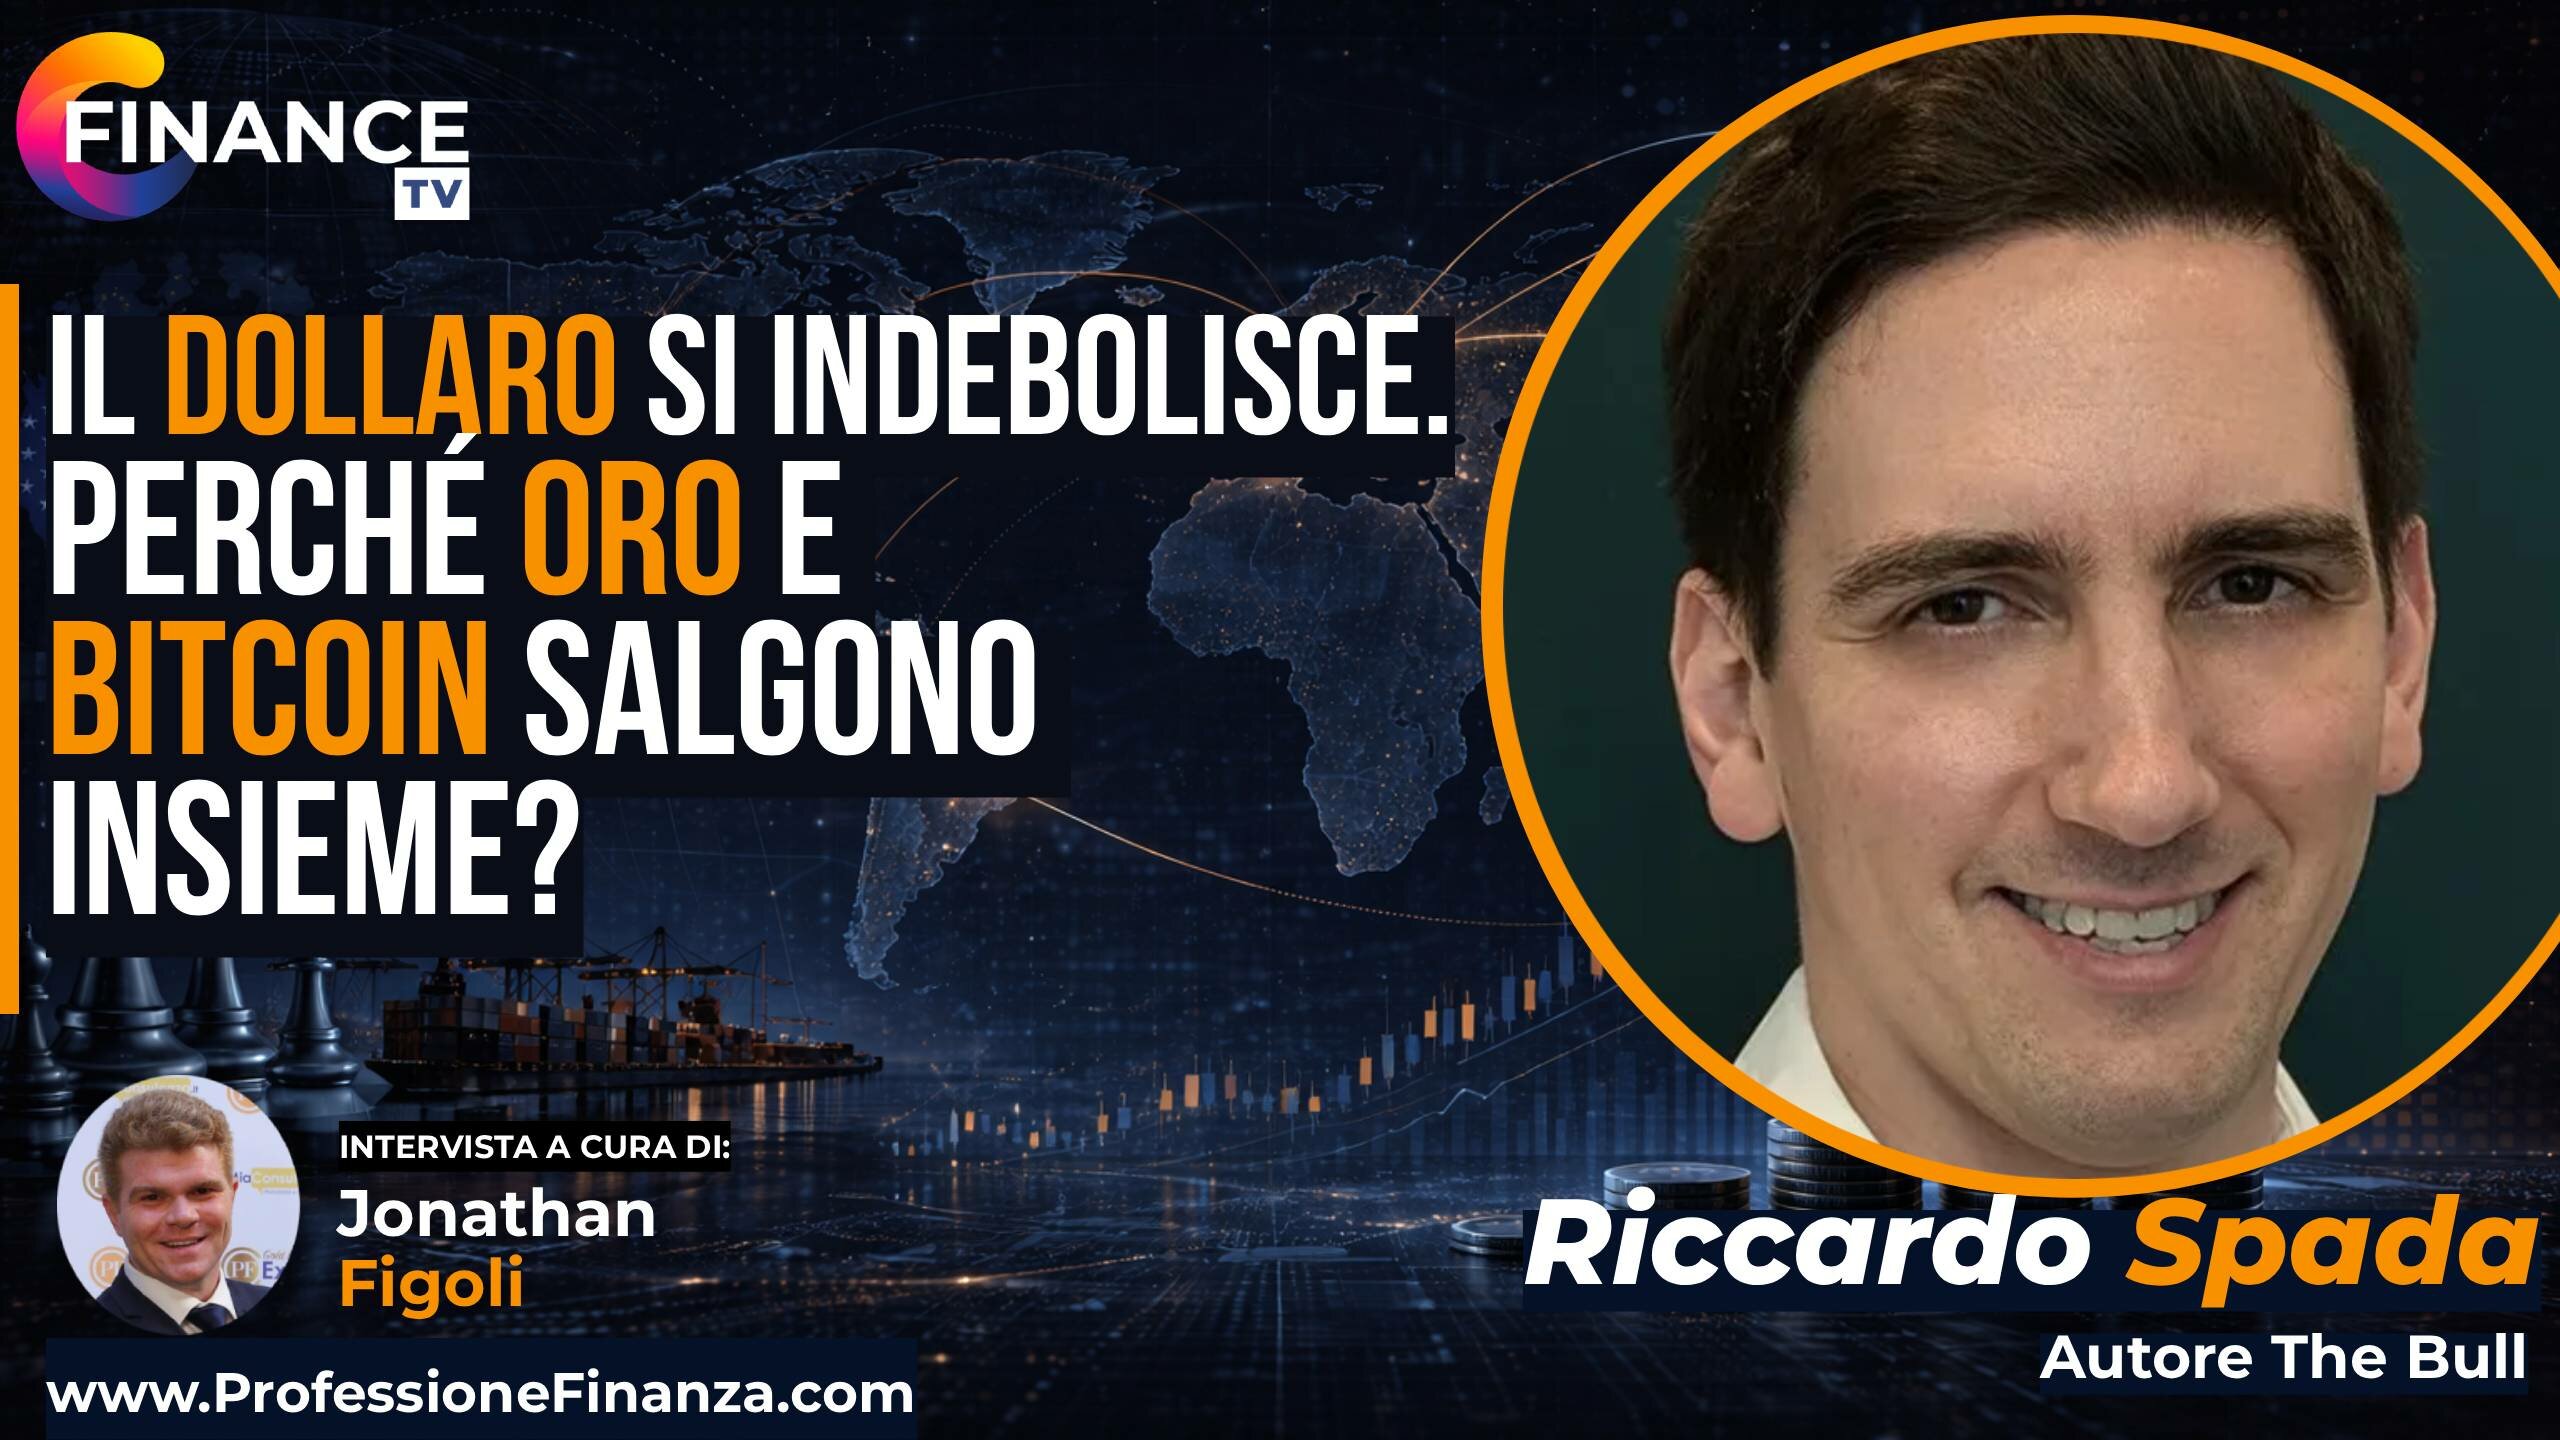
Nell'intervista a FinanceTV, Riccardo Spada, autore del podcast The Bull e del libro Investire senza dubbi, affronta il tema partendo da una trasformazione che riguarda il rapporto tra politica fiscale americana, fiducia nella moneta e protezione del patrimonio.
La questione non è prevedere un improvviso collasso del dollaro, ma comprendere perché alcuni investitori stiano iniziando a valutare diversamente il rischio associato alla valuta nella quale è denominata una parte rilevante dei loro investimenti.
Perché il dollaro potrebbe entrare in una fase di indebolimento
Spada parte da una premessa: prevedere l'andamento dei cambi è una delle attività più difficili in finanza, anche per chi se ne occupa professionalmente. Occorre quindi distinguere le dinamiche osservabili dalle previsioni sulla direzione futura di una valuta.
Secondo la ricostruzione proposta nell'intervista, il dollaro era arrivato alla fine del 2024 su livelli particolarmente elevati, dopo un lungo periodo di rafforzamento iniziato sostanzialmente con la grande crisi finanziaria. La capacità degli Stati Uniti di attrarre capitali aveva sostenuto la valuta per molti anni, portando il cambio con l'euro vicino alla parità.
Una parte dell'eventuale indebolimento può quindi essere letta come il ridimensionamento di una valuta che aveva raggiunto valutazioni molto elevate. Ma Spada individua anche una questione più strutturale, legata alla gestione del deficit e del debito pubblico americano.
Quando gli investitori non intravedono una prospettiva credibile di riequilibrio della finanza pubblica, possono iniziare a interrogarsi non soltanto sulla capacità dello Stato di rimborsare il proprio debito, ma sul valore futuro della moneta nella quale quel debito sarà restituito.
È una distinzione fondamentale: ricevere alla scadenza tutti i dollari promessi non significa necessariamente conservare lo stesso potere d'acquisto.
Il problema diventa quindi quello della possibile erosione del valore della valuta, più che quello di un mancato rimborso dei titoli di Stato.
Quando i rendimenti salgono, ma la valuta perde valore
Il passaggio più interessante dell'analisi riguarda il rapporto tra rendimenti obbligazionari e dollaro.
Tradizionalmente, nelle economie sviluppate, rendimenti più elevati hanno spesso contribuito ad attirare capitali e sostenere la valuta. Per un investitore internazionale, infatti, un titolo di Stato americano che offre interessi maggiori può rappresentare un'opportunità più interessante rispetto ad alternative denominate in altre monete.
Spada osserva però che questa relazione può cambiare quando l'aumento dei rendimenti viene interpretato come il segnale di una crescente preoccupazione per la sostenibilità fiscale e per il valore futuro della valuta.
È una dinamica che richiama quanto osservato storicamente in alcune economie emergenti: i rendimenti aumentano, ma la moneta si indebolisce perché gli investitori chiedono una remunerazione maggiore per compensare il rischio percepito.
Applicata agli Stati Uniti, questa divergenza introduce un interrogativo particolarmente rilevante. Il dollaro continua a svolgere un ruolo centrale nel sistema finanziario internazionale, ma la sua forza non dipende esclusivamente dal livello dei tassi d'interesse. Dipende anche dalla fiducia nella gestione economica del Paese che lo emette.
Nell'interpretazione di Spada, il problema fiscale americano non può essere ricondotto a una sola amministrazione o a un solo partito: l'espansione del debito è un processo che si è sviluppato attraverso governi di orientamento diverso.
Per chi investe in attività denominate in dollari, questo significa che il rendimento nominale e la protezione del capitale non possono essere valutati separatamente dall'andamento della valuta.
Oro e Bitcoin: due risposte diverse alla sfiducia nella moneta
È in questo contesto che Spada introduce il comportamento dell'oro e di Bitcoin.
I due strumenti hanno caratteristiche profondamente diverse, ma possono intercettare una stessa preoccupazione: la possibilità che il valore delle monete tradizionali venga progressivamente eroso dalle politiche fiscali e monetarie.
Bitcoin nasce proprio nel contesto della crisi finanziaria del 2008, come risposta all'idea che governi e banche centrali possano intervenire sulla quantità e sul valore della moneta. La sua offerta programmata rappresenta una caratteristica distintiva rispetto alle valute tradizionali.
Spada invita tuttavia a non trasformare questa impostazione in una certezza economica. Non è affatto dimostrato che un sistema monetario con offerta fissa avrebbe consentito di affrontare meglio le crisi attraversate negli ultimi anni. La possibilità di espandere il debito e intervenire sulla liquidità, per esempio, ha avuto un ruolo nella risposta alla pandemia.
L'oro presenta invece una storia molto più lunga come riserva di valore. Secondo Spada, proprio il metallo prezioso ha mostrato con maggiore chiarezza la capacità di intercettare la ricerca di un'alternativa alle valute tradizionali.
Nell'intervista richiama la forte crescita dei metalli preziosi successiva al cambiamento delle aspettative sulla politica monetaria americana. La prima fase di quel movimento rifletteva, nella sua lettura, la ricerca di attività il cui valore non dipendesse direttamente dalle decisioni di un governo o di una banca centrale.
Successivamente, però, l'ingresso degli investitori retail e l'accelerazione speculativa hanno contribuito ad amplificare i movimenti, fino a produrre eccessi e successive correzioni, particolarmente evidenti nel caso dell'argento.
Il punto è importante: anche quando un investimento nasce da una preoccupazione macroeconomica fondata, il suo prezzo può essere spinto ben oltre quella motivazione iniziale dalle dinamiche di mercato.
Per Bitcoin, inoltre, il ragionamento richiede ancora maggiore cautela. Spada sottolinea che la sua storia finanziaria è relativamente breve e che il suo andamento ha mostrato una correlazione significativa con la componente più aggressiva del mercato azionario.
Non è quindi ancora possibile considerarlo una copertura affidabile contro l'inflazione o attribuirgli automaticamente lo stesso ruolo dell'oro.
Il titolo dell'intervista pone una domanda comune sui due asset, ma la risposta di Spada distingue chiaramente i loro comportamenti: possono beneficiare di una ricerca di alternative al denaro tradizionale, senza per questo diventare strumenti equivalenti.
Che ruolo possono avere oro e Bitcoin nel portafoglio?
La conseguenza per l'investitore non è sostituire il dollaro con l'oro o trasferire una parte rilevante del patrimonio su Bitcoin. È interrogarsi sulle diverse fonti di rischio alle quali il portafoglio è esposto.
Se una quota significativa degli investimenti è denominata in dollari, la protezione del patrimonio dipende anche dall'evoluzione della valuta americana. Un investimento può offrire un rendimento positivo nella propria moneta di riferimento e produrre un risultato differente quando viene convertito in euro.
L'oro può essere interpretato come una componente patrimoniale che risponde a dinamiche diverse rispetto agli strumenti finanziari tradizionali, pur restando soggetto a oscillazioni di prezzo e a fasi speculative.
Su Bitcoin, invece, Spada mantiene una posizione più prudente. Non lo considera uno strumento del quale sia già possibile definire con certezza il comportamento nei diversi scenari economici, ma non esclude che una quota minoritaria possa contribuire alla diversificazione di un portafoglio.
La distinzione è tra riconoscere la possibilità di un ruolo nell'asset allocation e attribuire a quell'asset una funzione di protezione che non è ancora stata dimostrata.
Il ragionamento si ricongiunge così al tema centrale dell'intervista: costruire un patrimonio capace di affrontare scenari differenti, senza dipendere interamente da una sola interpretazione del futuro.
Il possibile indebolimento del dollaro, l'andamento dell'oro e l'evoluzione di Bitcoin non devono necessariamente essere letti come tre fenomeni indipendenti. Possono raccontare un cambiamento nel modo in cui gli investitori valutano la fiducia nella moneta e la conservazione del potere d'acquisto.
Ma riconoscere questo cambiamento non significa poter prevedere con certezza quale strumento offrirà la protezione migliore. Significa comprendere che anche la valuta nella quale misuriamo la nostra ricchezza è una variabile da considerare nella costruzione del portafoglio.