Per anni, una delle principali preoccupazioni degli investitori è stata capire quando sarebbe arrivata la prossima recessione americana. Un rallentamento dell'economia, una contrazione degli utili aziendali e, di conseguenza, una correzione dei mercati azionari.
Ma oggi potrebbe essere necessario considerare anche uno scenario diverso: Wall Street può perdere slancio senza che l'economia statunitense entri necessariamente in recessione?
Il problema riguarda il rapporto tra costo del denaro, sostenibilità del debito pubblico e destinazione dei capitali. Se i rendimenti obbligazionari rimangono elevati e gli Stati devono finanziare deficit crescenti, gli investitori potrebbero rivedere la convenienza relativa delle diverse attività finanziarie, anche in presenza di un'economia ancora capace di crescere.
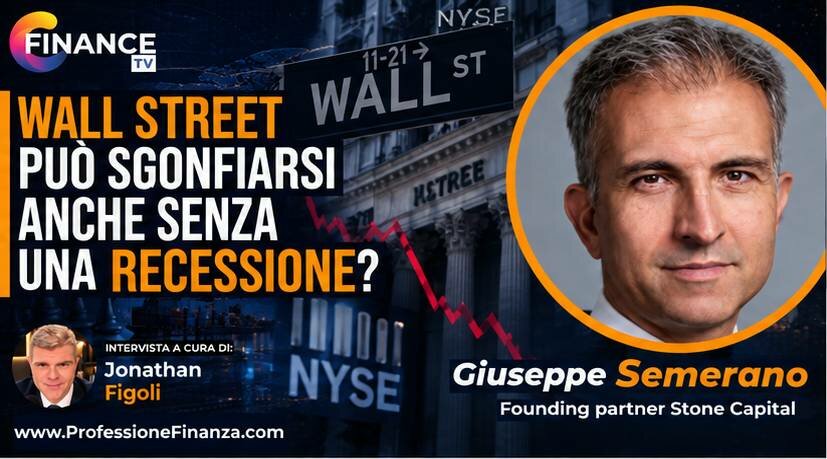
Nell'intervista a FinanceTV, Giuseppe Semerano, founding partner di Stone Capital, approfondisce questa possibilità, collegando l'evoluzione della politica monetaria americana alla concentrazione del mercato azionario e alle aspettative sui futuri profitti dell'intelligenza artificiale.
La fine del denaro facile cambia gli equilibri dei mercati
La crescita dei mercati azionari successiva alla pandemia si è sviluppata in un contesto caratterizzato da politiche monetarie e fiscali fortemente espansive.
Gli stimoli pubblici, la liquidità immessa nel sistema e il mantenimento di tassi d'interesse contenuti hanno contribuito a sostenere le quotazioni azionarie. In una fase in cui gli strumenti obbligazionari offrivano rendimenti limitati, il mercato azionario rappresentava una delle principali destinazioni per i capitali alla ricerca di rendimento.
Secondo Semerano, il cambiamento di questo contesto può avere conseguenze importanti sull'asset allocation.
Le banche centrali devono oggi confrontarsi con pressioni inflazionistiche che limitano la possibilità di ricorrere indiscriminatamente a nuove misure espansive. Allo stesso tempo, i rendimenti dei titoli di Stato possono rimanere elevati anche quando le autorità monetarie cercano di intervenire sulla parte più breve della curva dei tassi.
Ne deriva una situazione nella quale la liquidità disponibile sui mercati non scompare necessariamente, ma può essere indirizzata verso strumenti differenti.
Il punto, quindi, non è soltanto quanto denaro sia presente nel sistema finanziario, ma quale remunerazione gli investitori possano ottenere assumendo livelli diversi di rischio.
Per Wall Street questa distinzione è fondamentale: la crescita delle quotazioni non dipende esclusivamente dall'andamento dell'economia reale, ma anche dalla disponibilità degli investitori a destinare capitale alle azioni invece che alle alternative obbligazionarie.
Se i Treasury rendono il 5%, quanto deve rendere Wall Street?
Semerano introduce un ragionamento particolarmente concreto dal punto di vista del portfolio manager.
L'investimento azionario comporta oscillazioni di prezzo e un rischio che deve essere compensato da un rendimento atteso adeguato. Se un titolo di Stato americano offre rendimenti nell'ordine del 5%, o anche superiori, la valutazione della convenienza relativa delle azioni cambia sensibilmente.
Un investitore può infatti chiedersi se il rendimento potenziale di un'azione, considerando dividendi e prospettive di crescita, sia sufficiente a giustificare la maggiore volatilità rispetto a un investimento governativo.
Il problema diventa ancora più evidente quando le valutazioni azionarie sono già elevate e il mercato incorpora aspettative di crescita particolarmente ambiziose.
In queste condizioni, una parte dei capitali potrebbe essere progressivamente riallocata verso i titoli di Stato, senza che sia necessaria una recessione per giustificare il cambiamento.
È il cosiddetto effetto sostituzione: quando aumenta la remunerazione disponibile su strumenti relativamente meno rischiosi, l'investimento azionario deve offrire prospettive sufficientemente interessanti per continuare ad attrarre capitali.
Nell'analisi di Semerano, questo meccanismo potrebbe contribuire a raffreddare Wall Street anche in assenza di un deterioramento immediato dell'attività economica.
Non significa che i titoli di Stato siano privi di rischi, né che rendimenti elevati comportino automaticamente un calo delle azioni. Significa che il costo opportunità di investire in Borsa è cambiato rispetto agli anni del denaro a basso costo.
L'intelligenza artificiale sostiene gli utili. Ma la crescita sarà monetizzabile?
Il secondo elemento riguarda la composizione della crescita azionaria americana.
Negli ultimi anni, prima le cosiddette Magnifiche Sette e successivamente le società maggiormente coinvolte nello sviluppo dell'intelligenza artificiale hanno attirato una quota significativa dei capitali globali.
La domanda concentrata su pochi grandi nomi ha contribuito a sostenere le quotazioni, alimentando un mercato nel quale una parte rilevante delle aspettative di crescita dipende dalla capacità di queste aziende di continuare a espandere ricavi e profitti.
Semerano invita però a distinguere l'attuale crescita degli investimenti dalla loro sostenibilità economica nel tempo.
Lo sviluppo dell'intelligenza artificiale richiede ingenti risorse destinate a infrastrutture, semiconduttori, capacità di calcolo e componenti tecnologiche. Questa domanda genera ricavi lungo tutta la filiera, ma resta da comprendere quanto di tale crescita si tradurrà in un ritorno economico duraturo.
Nell'intervista viene richiamato anche il tema delle transazioni circolari tra aziende appartenenti allo stesso ecosistema tecnologico: investimenti e acquisti reciproci possono alimentare i ricavi di più operatori, senza dimostrare necessariamente che la domanda finale sia già sufficiente a sostenere nel lungo periodo l'intero sistema.
Per Semerano, il vero banco di prova arriverà quando sarà possibile verificare se gli investimenti effettuati continueranno a generare risultati economici coerenti con le aspettative incorporate nei prezzi.
Il rischio, quindi, non è necessariamente che l'intelligenza artificiale non produca valore, ma che il mercato abbia anticipato una parte troppo ampia dei benefici futuri.
Una crescita degli utili inferiore alle attese potrebbe essere sufficiente a provocare una revisione delle valutazioni, anche senza una recessione generale dell'economia americana.
Questo aspetto interessa anche il mercato obbligazionario corporate. Gli spread creditizi si sono compressi in un contesto sostenuto dai risultati aziendali, ma la capacità delle imprese di continuare a produrre utili e flussi di cassa rimane determinante per valutare la sostenibilità di tali condizioni.
Tra debito pubblico e inflazione, la prudenza non significa uscire dall'azionario
Il terzo elemento dell'analisi riguarda la politica fiscale americana.
Semerano osserva che l'elevato debito pubblico rappresenta un vincolo per le future scelte di politica economica. Un eventuale ridimensionamento delle politiche espansive potrebbe ridurre uno dei fattori che hanno contribuito a sostenere i mercati negli ultimi anni.
Nell'intervista, il tema viene collegato anche all'incertezza politica statunitense e alle elezioni di metà mandato del 2026, senza che questo permetta di stabilire in anticipo quali saranno gli esiti politici o le successive decisioni economiche.
La questione strutturale rimane la stessa: un sistema finanziario abituato a beneficiare di stimoli pubblici e monetari deve confrontarsi con la possibilità che tali strumenti diventino meno disponibili.
Semerano invita quindi a non considerare la crescita storica dell'S&P 500 come una garanzia di rendimenti futuri.
Questo non si traduce, tuttavia, in una posizione contraria all'investimento azionario.
In uno scenario di inflazione persistente, le azioni possono continuare a rappresentare una componente importante del portafoglio, soprattutto quando si investe in aziende capaci di trasferire gli aumenti dei costi sui prezzi finali, difendere i margini e mantenere una crescita sostenibile degli utili.
Non tutte le imprese possiedono però la stessa capacità di reagire all'inflazione. La selezione diventa quindi particolarmente importante, così come il monitoraggio delle condizioni macroeconomiche.
Gli shock geopolitici, ad esempio, possono produrre effetti immediati sul prezzo del petrolio, ma le loro conseguenze economiche si trasmettono successivamente alle filiere produttive, incidendo sui costi e sulla redditività delle aziende anche a distanza di mesi.
È per questo che Semerano richiama la necessità di un aggiustamento continuo dell'allocazione del portafoglio, senza considerare immutabili le condizioni che hanno favorito i mercati negli anni precedenti.
Wall Street potrebbe quindi attraversare una fase di ridimensionamento non perché l'economia americana smetta improvvisamente di crescere, ma perché cambiano le condizioni necessarie a sostenere le sue valutazioni.
Tassi elevati, maggiore attrattività delle obbligazioni, vincoli fiscali e aspettative ambiziose sull'intelligenza artificiale possono modificare il rapporto tra rischio e rendimento delle diverse attività finanziarie.
La domanda per l'investitore non è soltanto se arriverà una recessione, ma quanto delle prospettive future sia già incorporato nei prezzi e quale rendimento aggiuntivo sia ragionevole attendersi assumendo rischio azionario.