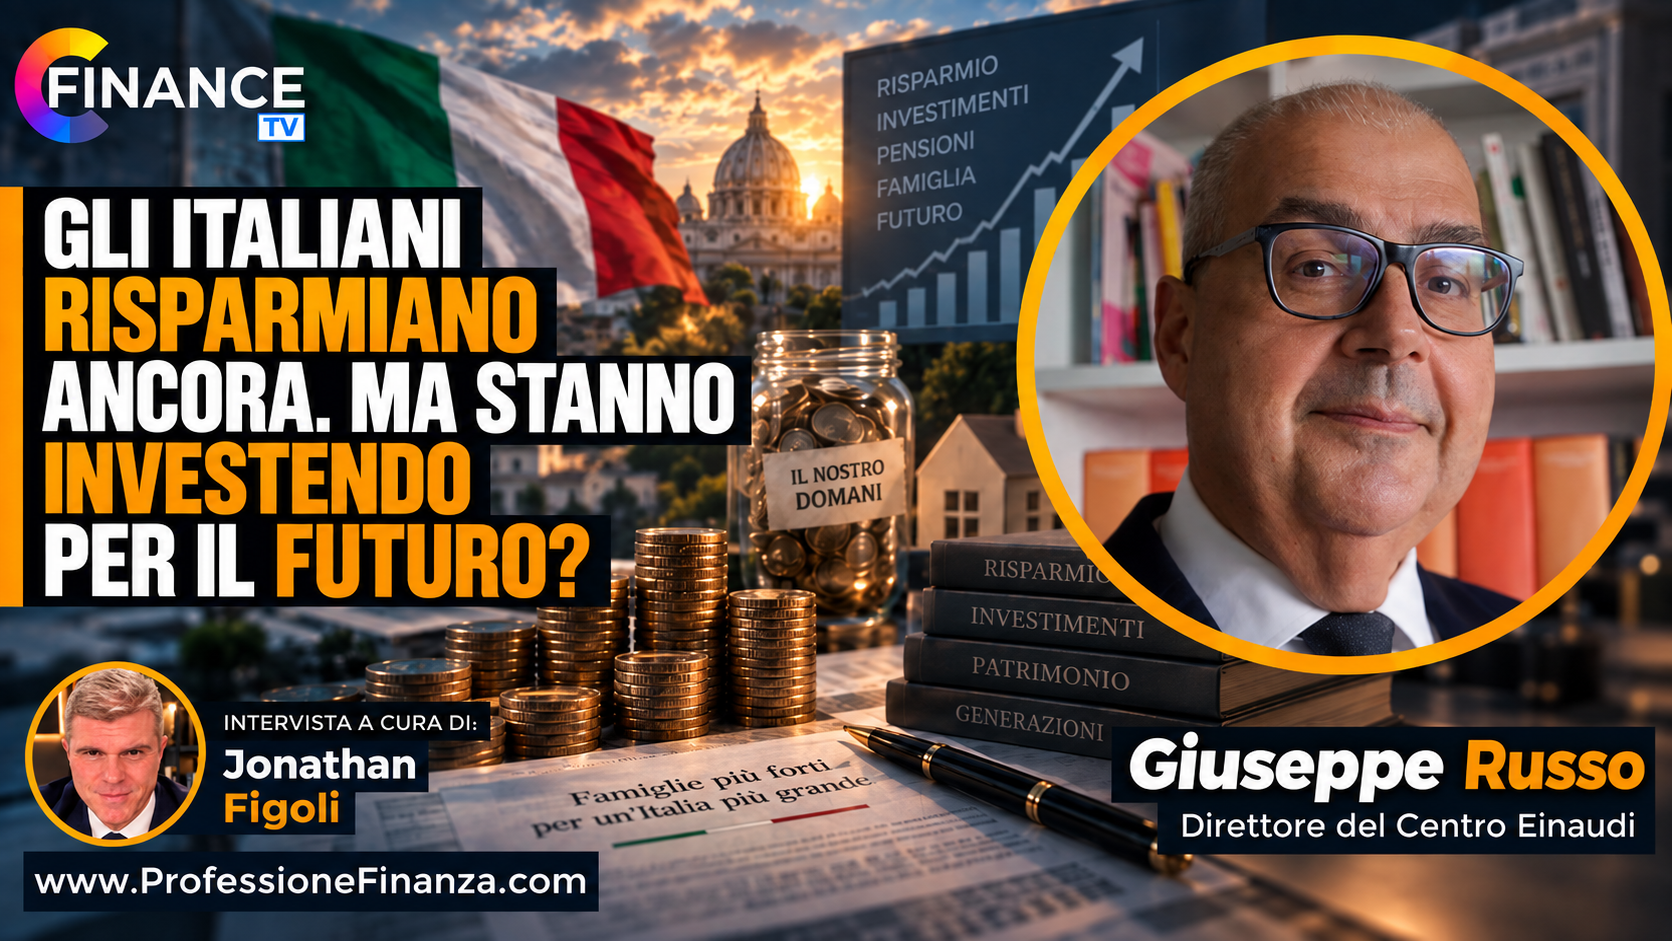
Gli italiani continuano a risparmiare. Nonostante le difficoltà economiche, l’inflazione e l’incertezza internazionale, la capacità di accantonare una parte del reddito rimane una caratteristica importante delle famiglie. Ma in una società nella quale si vive più a lungo, le pensioni devono essere integrate e il trasferimento della ricchezza tra generazioni avviene sempre più tardi, risparmiare potrebbe non essere sufficiente.
La questione riguarda soprattutto il modo in cui il patrimonio viene utilizzato. La liquidità continua a occupare una parte significativa della ricchezza finanziaria, mentre gli immobili rappresentano una componente centrale di quella complessiva. Due scelte profondamente radicate nella cultura italiana, tradizionalmente orientata alla sicurezza.
Nell’intervista a FinanceTV, Giuseppe Russo, direttore del Centro Einaudi, approfondisce i risultati dell’Indagine sul Risparmio 2026, realizzata con Intesa Sanpaolo e dedicata a tre dimensioni fondamentali: tecnologia, consapevolezza e disciplina.
La fotografia che emerge è quella di un Paese nel quale la capacità di accumulare ricchezza resta significativa, ma cresce la necessità di orientare il risparmio verso obiettivi di lungo periodo.
Gli italiani continuano a risparmiare, ma preferiscono la sicurezza al rendimento
Secondo i dati illustrati da Russo, il risparmio degli italiani corrisponde mediamente a circa l’8% del reddito. Considerando soltanto coloro che riescono effettivamente a risparmiare, la quota sale al 12-13%.
Sono livelli inferiori rispetto a quelli raggiunti durante il boom economico, ma rimangono significativi nel confronto internazionale. Russo richiama, ad esempio, il caso degli Stati Uniti, dove la propensione al risparmio risulta più contenuta.
Il problema italiano, quindi, non riguarda soltanto la quantità di denaro accantonata, ma le preferenze che guidano la sua destinazione.
Dall’indagine emerge che sicurezza e liquidità rappresentano complessivamente circa il 70% delle preferenze espresse dai risparmiatori. Chi privilegia il rendimento o la crescita del capitale costituisce invece meno di un terzo del campione.
Questa impostazione ha radici storiche e culturali. Russo ricorda che la modernizzazione del settore finanziario italiano è relativamente recente e che il cambiamento delle abitudini richiede tempi lunghi.
La preferenza per strumenti considerati sicuri non è necessariamente incoerente con gli obiettivi delle persone. Diventa però necessario chiedersi se gli obiettivi stessi stiano cambiando, soprattutto alla luce delle nuove esigenze previdenziali e della maggiore longevità.
La liquidità protegge dall’incertezza. Ma protegge anche il futuro?
Una delle caratteristiche più evidenti del patrimonio italiano è l’elevata presenza di liquidità.
Durante la pandemia, nei momenti di maggiore incertezza, la quota di ricchezza finanziaria detenuta in forma liquida aveva raggiunto livelli prossimi al 60%. Secondo Russo, questa percentuale è successivamente diminuita, collocandosi intorno al 50%.
Rimane comunque distante dal minimo storico del 2006, quando la quota era nell’ordine del 30%.
La liquidità svolge una funzione precisa: permette di affrontare spese impreviste e offre una protezione psicologica rispetto a ciò che potrebbe accadere domani.
In un contesto di bassa inflazione, detenere una quota elevata di denaro immediatamente disponibile è stato per molti risparmiatori un comportamento rassicurante.
Quando però aumentano i prezzi e si allunga l’orizzonte temporale delle esigenze economiche, emerge un limite: la disponibilità immediata del capitale non coincide necessariamente con la sua capacità di mantenere potere d’acquisto nel tempo.
L’indagine segnala che gli italiani iniziano a riconoscere questo cambiamento.
Per la prima volta, la preferenza per la sicurezza è scesa sotto il 50%, attestandosi al 49%. È un segnale di graduale apertura verso la ricerca di rendimento e crescita del capitale.
Secondo Russo, sta maturando la consapevolezza che la liquidità priva di rendimento non sia sufficiente a rispondere a tutti i bisogni futuri.
Un cambiamento ancora lento, ma significativo per un Paese nel quale la protezione del capitale ha tradizionalmente prevalso sulla sua valorizzazione.
Perché i giovani hanno paura di investire, nonostante abbiano più tempo?
Uno degli aspetti più interessanti dell’indagine riguarda il comportamento delle generazioni più giovani.
Chi ha davanti a sé un orizzonte temporale lungo potrebbe teoricamente beneficiare maggiormente di strumenti destinati alla crescita del capitale. Eppure, anche tra i giovani emerge una marcata avversione al rischio.
Russo invita a leggere questo comportamento alla luce delle condizioni economiche delle nuove generazioni.
I giovani dispongono mediamente di redditi e patrimoni inferiori rispetto alle fasce di età più avanzate. Inoltre, l’allungamento della vita sposta in avanti anche il momento del trasferimento delle eredità.
Chi possiede meno risorse può quindi avere una minore disponibilità ad affrontare le oscillazioni dei mercati finanziari.
A questo si aggiunge il ruolo dell’istruzione. Le scelte di investimento più articolate, come l’utilizzo dei fondi pensione e dei piani di accumulo, risultano collegate non soltanto all’età, ma anche al reddito e al livello di formazione.
L’educazione finanziaria diventa particolarmente importante perché permette di comprendere concetti come l’interesse composto e il valore del tempo, fondamentali per la costruzione del patrimonio.
Russo evidenzia inoltre un elemento generazionale: chi è entrato nel mondo del lavoro negli ultimi quindici anni ha attraversato ripetute crisi economiche e finanziarie.
Queste esperienze possono lasciare una percezione duratura di instabilità, rendendo più difficile programmare il futuro e accettare il rischio.
È un paradosso significativo: proprio le generazioni che avrebbero maggiore necessità di costruire un patrimonio nel tempo possono trovarsi nelle condizioni economiche e psicologiche meno favorevoli per farlo.
E il tempo, ricorda Russo, è una risorsa che non può essere recuperata. Iniziare a investire con quarant’anni davanti offre possibilità differenti rispetto a cominciare quando l’orizzonte si è già ridotto a venti.
La casa cambia funzione: da bene rifugio a strumento per pensione ed eredità
Il cambiamento delle esigenze economiche interessa anche il patrimonio immobiliare, componente storicamente centrale della ricchezza italiana.
Russo osserva che negli ultimi decenni è cambiata la percezione stessa della casa.
In passato l’immobile veniva considerato soprattutto un bene necessario per abitare e una forma di protezione patrimoniale. Successivamente ha assunto maggiore importanza come strumento per trasferire ricchezza ai figli.
Oggi emerge anche un’altra funzione: la possibilità di ottenere un reddito durante la pensione.
Il patrimonio immobiliare non viene quindi più interpretato esclusivamente come un bene da conservare e trasmettere, ma anche come una risorsa da utilizzare nelle diverse fasi della vita.
L’indagine registra inoltre una crescente sensibilità verso l’anticipazione del sostegno economico alle nuove generazioni.
Russo richiama il concetto di asset building: accumulare risorse destinate a finanziare la formazione dei figli, sostenerne l’avvio di un’attività oppure contribuire all’acquisto di un’abitazione.
Nel campione, una quota compresa indicativamente tra il 6% e il 10%, a seconda dell’età e del reddito, mostra attenzione a queste forme di trasferimento della ricchezza.
Si tratta di un orientamento ancora minoritario, ma che segnala un cambiamento nel rapporto tra patrimonio ed eredità.
In una società più longeva, infatti, aspettare il tradizionale passaggio successorio può significare trasferire risorse quando gli eredi hanno già raggiunto un’età avanzata.
La possibilità di sostenere economicamente le generazioni successive mentre si è ancora in vita introduce una diversa funzione del risparmio: non soltanto conservare ricchezza, ma utilizzarla quando può contribuire maggiormente ai progetti familiari.
La vera sfida è trasformare il risparmio in pianificazione
Dall’intervista emerge quindi una trasformazione graduale del comportamento finanziario degli italiani.
La capacità di risparmiare rimane significativa e la ricerca della sicurezza continua a rappresentare una priorità. Allo stesso tempo, cresce la consapevolezza che una vita più lunga richiede risorse distribuite su un arco temporale maggiore.
Integrare la pensione, affrontare nuove necessità economiche e sostenere le generazioni successive sono obiettivi che richiedono di guardare oltre la disponibilità immediata del denaro.
Questo non significa che liquidità e immobili abbiano perso la propria funzione, né che esista una soluzione di investimento valida per tutti.
Significa che il patrimonio deve essere valutato anche in relazione al momento nel quale le risorse saranno necessarie e alla funzione che dovranno svolgere.
L’evoluzione fotografata dall’Indagine sul Risparmio riguarda proprio questo passaggio culturale: dalla protezione della ricchezza accumulata alla maggiore consapevolezza del suo utilizzo nel tempo.
Perché risparmiare è una condizione importante per costruire il futuro. Ma è il modo in cui quel risparmio viene pianificato a determinarne la capacità di sostenere davvero i bisogni di domani.